Domain die-hypothek.de kaufen?
Wir ziehen mit dem Projekt
die-hypothek.de um.
Sind Sie am Kauf der Domain
die-hypothek.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-hypothek.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **

Ähnliche Suchbegriffe für Offene
Top-Angebote
Produkte zum Begriff Offene:
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werner Ruhnau: Bauen für die offene GesellschaftWerner Ruhnau: Bauen für die offene Gesellschaft , Werner Ruhnau (1922-2015) zählt zu den großen Architekten der deutschen Nachkriegszeit. Berühmt wurde er vor allem durch seine Theaterbauten in Münster und Gelsenkirchen, in denen er Architektur mit bildender und darstellender Kunst verband und so den Kunst- und Raumbegriff nachhaltig erweiterte. Ruhnaus komplexes Schaffen umfasst neben Gebäuden eine Vielzahl von künstlerischen, stadtplanerischen und gemeinschaftlichen Aktivitäten. Seine Bauwerke entstanden oft prozessual-partizipativ und zeugen von Transparenz, Offenheit und Variabilität sowie von der Integration der Künste. Er hat früh auf die heute bekannten Probleme unserer modernen Gesellschaft und Lebensweise hingewiesen und sich folglich mit klimatischen und räumlichen Bedingungen sowie soziokulturellen Themen im Sinne einer offenen Gesellschaft auseinandergesetzt. Die Publikation nimmt die Bestände seines Nachlasses aus dem Baukunstarchiv NRW zum Anlass, um einen ausführlichen Blick auf das Gesamtwerk Ruhnaus zu werfen. Einen Schwerpunkt bilden dabei seine progressiven Theaterbauten, die er in der restaurativen und hochkonservativen Ära der 1950er-Jahre gegen zahlreiche Widerstände realisierte, allen voran das heutige Musiktheater im Revier in Gelsenkirchen, mit dem Ruhnau das Prinzip mittelalterlicher Bauhütten wiederbelebte und in die Moderne überführte. In seinem wohl bekanntesten Bau manifestieren sich viele seiner zentralen Überlegungen: seine Philosophie der Immaterialität, der Klimatisierung des Raums, der Integration der Künste sowie die Aufhebung der Grenzen von außen und innen. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250515, Titel der Reihe: Baukunstarchiv NRW##, Redaktion: Baukunstarchiv NRW~Lehrmann, Markus~Sonne, Wolfgang, Seitenzahl/Blattzahl: 232, Keyword: Architekt; Architektur; Klima; Kunst; Moderne; Musiktheater Gelsenkirchen; Münster; Nachkriegsarchitektur; Schauspielhäuser; Theater; Werner Ruhnau, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: öffentliche, gewerbliche und industrielle Gebäude~Architektur: Wohngebäude und Wohnungen, Warengruppe: TB/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 200, Höhe: 22, Gewicht: 889, Produktform: Kartoniert,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
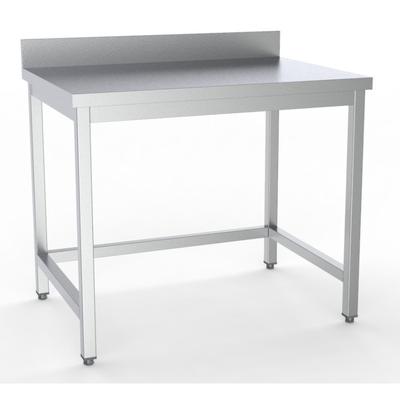
COMBISTEEL - Offene ArbeitsflächeMerkmale: Breite (mm): 1600 Tiefe (mm): 700 Höhe (mm): 900 Material: Edelstahl 430 Postpaket: Nein Gewicht (kg): 60 Hinweis: Die Potenziale sind bis 90 cm einstellbar. Max. Kapazität der Ladefläche (kg): 320477,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COMBISTEEL - Offene StahlarbeitsplatteMerkmale: Breite (mm): 1400 Tiefe (mm): 600 Höhe (mm): 900 Material: Edelstahl 430 Postpaket: Nein Gewicht (kg): 51 Hinweis: Die Potenziale sind bis zu 90 cm hoch. Max. Kapazität der Ladefläche (kg): 280426,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **


Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Top-Angebote
Produkte zum Begriff Offene:
-
Die Finanzierung einer Immobilie - Realkredit/Hypothekendarlehen, Taschenbuch von Marco Thomas, GRIN, 978-3-346-61080-5Die Finanzierung Einer Immobilie - Realkredit/hypothekendarlehen, Taschenbuch Von Marco Thomas, Grin, 978-3-346-61080-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werner Ruhnau: Bauen für die offene GesellschaftWerner Ruhnau: Bauen für die offene Gesellschaft , Werner Ruhnau (1922-2015) zählt zu den großen Architekten der deutschen Nachkriegszeit. Berühmt wurde er vor allem durch seine Theaterbauten in Münster und Gelsenkirchen, in denen er Architektur mit bildender und darstellender Kunst verband und so den Kunst- und Raumbegriff nachhaltig erweiterte. Ruhnaus komplexes Schaffen umfasst neben Gebäuden eine Vielzahl von künstlerischen, stadtplanerischen und gemeinschaftlichen Aktivitäten. Seine Bauwerke entstanden oft prozessual-partizipativ und zeugen von Transparenz, Offenheit und Variabilität sowie von der Integration der Künste. Er hat früh auf die heute bekannten Probleme unserer modernen Gesellschaft und Lebensweise hingewiesen und sich folglich mit klimatischen und räumlichen Bedingungen sowie soziokulturellen Themen im Sinne einer offenen Gesellschaft auseinandergesetzt. Die Publikation nimmt die Bestände seines Nachlasses aus dem Baukunstarchiv NRW zum Anlass, um einen ausführlichen Blick auf das Gesamtwerk Ruhnaus zu werfen. Einen Schwerpunkt bilden dabei seine progressiven Theaterbauten, die er in der restaurativen und hochkonservativen Ära der 1950er-Jahre gegen zahlreiche Widerstände realisierte, allen voran das heutige Musiktheater im Revier in Gelsenkirchen, mit dem Ruhnau das Prinzip mittelalterlicher Bauhütten wiederbelebte und in die Moderne überführte. In seinem wohl bekanntesten Bau manifestieren sich viele seiner zentralen Überlegungen: seine Philosophie der Immaterialität, der Klimatisierung des Raums, der Integration der Künste sowie die Aufhebung der Grenzen von außen und innen. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250515, Titel der Reihe: Baukunstarchiv NRW##, Redaktion: Baukunstarchiv NRW~Lehrmann, Markus~Sonne, Wolfgang, Seitenzahl/Blattzahl: 232, Keyword: Architekt; Architektur; Klima; Kunst; Moderne; Musiktheater Gelsenkirchen; Münster; Nachkriegsarchitektur; Schauspielhäuser; Theater; Werner Ruhnau, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: öffentliche, gewerbliche und industrielle Gebäude~Architektur: Wohngebäude und Wohnungen, Warengruppe: TB/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 200, Höhe: 22, Gewicht: 889, Produktform: Kartoniert,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Offene
-
COMBISTEEL - Offene ArbeitsflächeMerkmale: Breite (mm): 1600 Tiefe (mm): 700 Höhe (mm): 900 Material: Edelstahl 430 Postpaket: Nein Gewicht (kg): 60 Hinweis: Die Potenziale sind bis 90 cm einstellbar. Max. Kapazität der Ladefläche (kg): 320477,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COMBISTEEL - Offene StahlarbeitsplatteMerkmale: Breite (mm): 1400 Tiefe (mm): 600 Höhe (mm): 900 Material: Edelstahl 430 Postpaket: Nein Gewicht (kg): 51 Hinweis: Die Potenziale sind bis zu 90 cm hoch. Max. Kapazität der Ladefläche (kg): 280426,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herder Offene ArbeitDas Konzept des Offenen Kindergartens hat sich in der Praxis bewährt, trotz anfänglicher Kontroversen. In diesem Buch bieten Gerhard Regel und Sonja Ahrens eine klare und praxisnahe Einführung in die grundlegenden Ideen des Offenen Kindergartens. Strukturiert und gut gegliedert, führen sie pädagogische Fachkräfte Schritt für Schritt durch die Umsetzung dieser Prinzipien in Kindergarten und Kita. Im Mittelpunkt steht dabei das Kind als aktiver Ko-Konstrukteur seiner eigenen Entwicklung – ein Ansatz, der pädagogisches Handeln auf eine neue, zukunftsweisende Ebene hebt.15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweite Verordnung über die Erhöhung der Zinsen für Darlehen, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2939-5Zweite Verordnung Über Die Erhöhung Der Zinsen Für Darlehen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2939-5, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.