Domain die-hypothek.de kaufen?
Wir ziehen mit dem Projekt
die-hypothek.de um.
Sind Sie am Kauf der Domain
die-hypothek.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-hypothek.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **


Ähnliche Suchbegriffe für Zusätzliche
Top-Angebote
Produkte zum Begriff Zusätzliche:
-
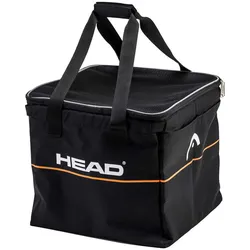
Head - Zusätzliche BalltascheBESCHREIBUNGDu trainierst einen Turnierspieler um 14 Uhr und gleich darauf eine Gruppe Kinder? Du brauchst also unterschiedliche Bälle? Mit der ZUSATZTASCHEfür den BALLWAGEN bist du für alles gerüstet und ganz flexibel. In einer hast du die HEAD ATP Bälle, und in der anderen die T.I.P. ORANGE Bälle. Und zwischen den Trainingseinheiten tauscht du die beiden Tascheneinfach aus. Fertig.22,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
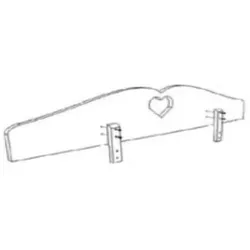
Infanskids EMMA Zusätzliche AbsturzsicherungInfanskidsEMMAAbsturzsicherungDie Absturzsicherung EMMA von Infanskids bietet zusätzliche Sicherheit für das Kinderbett der Serie EMMA. Sie schützt das Kind zuverlässig vor dem Herausfallen während des Schlafs und sorgt so für ein beruhigendes Gefühl für Eltern und Kinder.Gefertigt aus stabilem MDF in klassischem Weiß, passt die Sicherung perfekt zum Design des Bettes und fügt sich harmonisch in jedes Kinderzimmer ein. Dank der pflegeleichten Oberfläche ist die Absturzsicherung besonders praktisch im Alltag.Produktdetails: Hersteller: Infanskids Programm: EMMA Produkt: Absturzsicherung für Kinderbett Material: MDF, weiß lackiert Maße: ca. 100 x 15 x 2 cm (L x H x T) Passend zum Kinderbett EMMA Stabil und pflegeleicht Mit der Absturzsicherung EMMA von Infanskids ergänzen Sie das Kinderbett um ein praktisches Extra, das für mehr Geborgenheit und Sicherheit sorgt.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Muss ich bei einer Vorfälligkeitsentschädigung auch noch zusätzliche Zinsen zahlen?
Bei einer Vorfälligkeitsentschädigung handelt es sich um eine Entschädigungszahlung, die bei vorzeitiger Kündigung eines Kredits an die Bank geleistet werden muss. Diese Entschädigung beinhaltet in der Regel bereits die entgangenen Zinsen, die die Bank durch die vorzeitige Kündigung des Kredits verliert. Es sollten also keine zusätzlichen Zinsen anfallen. Allerdings kann es je nach Vertrag und Bank unterschiedliche Regelungen geben, daher ist es ratsam, die genauen Bedingungen im Kreditvertrag oder mit der Bank zu prüfen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **


Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
Top-Angebote
Produkte zum Begriff Zusätzliche:
-
Die Finanzierung einer Immobilie - Realkredit/Hypothekendarlehen, Taschenbuch von Marco Thomas, GRIN, 978-3-346-61080-5Die Finanzierung Einer Immobilie - Realkredit/hypothekendarlehen, Taschenbuch Von Marco Thomas, Grin, 978-3-346-61080-5, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Head - Zusätzliche BalltascheBESCHREIBUNGDu trainierst einen Turnierspieler um 14 Uhr und gleich darauf eine Gruppe Kinder? Du brauchst also unterschiedliche Bälle? Mit der ZUSATZTASCHEfür den BALLWAGEN bist du für alles gerüstet und ganz flexibel. In einer hast du die HEAD ATP Bälle, und in der anderen die T.I.P. ORANGE Bälle. Und zwischen den Trainingseinheiten tauscht du die beiden Tascheneinfach aus. Fertig.22,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Muss ich bei einer Vorfälligkeitsentschädigung auch noch zusätzliche Zinsen zahlen?
Bei einer Vorfälligkeitsentschädigung handelt es sich um eine Entschädigungszahlung, die bei vorzeitiger Kündigung eines Kredits an die Bank geleistet werden muss. Diese Entschädigung beinhaltet in der Regel bereits die entgangenen Zinsen, die die Bank durch die vorzeitige Kündigung des Kredits verliert. Es sollten also keine zusätzlichen Zinsen anfallen. Allerdings kann es je nach Vertrag und Bank unterschiedliche Regelungen geben, daher ist es ratsam, die genauen Bedingungen im Kreditvertrag oder mit der Bank zu prüfen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Zusätzliche
-
Infanskids EMMA Zusätzliche AbsturzsicherungInfanskidsEMMAAbsturzsicherungDie Absturzsicherung EMMA von Infanskids bietet zusätzliche Sicherheit für das Kinderbett der Serie EMMA. Sie schützt das Kind zuverlässig vor dem Herausfallen während des Schlafs und sorgt so für ein beruhigendes Gefühl für Eltern und Kinder.Gefertigt aus stabilem MDF in klassischem Weiß, passt die Sicherung perfekt zum Design des Bettes und fügt sich harmonisch in jedes Kinderzimmer ein. Dank der pflegeleichten Oberfläche ist die Absturzsicherung besonders praktisch im Alltag.Produktdetails: Hersteller: Infanskids Programm: EMMA Produkt: Absturzsicherung für Kinderbett Material: MDF, weiß lackiert Maße: ca. 100 x 15 x 2 cm (L x H x T) Passend zum Kinderbett EMMA Stabil und pflegeleicht Mit der Absturzsicherung EMMA von Infanskids ergänzen Sie das Kinderbett um ein praktisches Extra, das für mehr Geborgenheit und Sicherheit sorgt.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UNO: Zusätzliche Karten - StrafsatzUNO ist eines der beliebtesten Kartenspiele der Welt, es ist so einfach wie großartig, deshalb ist es unvergesslich! Mit den zusätzlichen UNO-Paketen kann die Begeisterung auf ein neues Niveau gehoben werden, da jedes Paket zusätzliche Karten enthält, um deine Spiele noch abwechslungsreicher und unterhaltsamer zu gestalten. Das Ziel des Spiels bleibt dasselbe: alle Karten aus der Hand loszuwerden.Mit all den neuen Funktionen bleiben zwei Dinge unverändert: Derjenige, der als Erster alle Karten aus der Hand loswird, gewinnt und, am wichtigsten, wenn du nur noch eine Karte hast, rufe UNO!Zusätzliche Pakete werden separat verkauft und können in der Verfügbarkeit variieren, zudem wird ein klassisches UNO-Kartenspiel benötigt, das separat verkauft wird. Farben und Dekorationen können variieren.Packungsgröße: 19 x 22 x 14 cm2,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FAKRO Zusätzliche Trittstufe LXTDie zusätzliche Trittstufe LXT ermöglicht auch bei hohen Deckenstärken und Kastenhöhen (zum Beispiel auch bei Verwendung eines Oberdeckels mit Erweiterungskasten LXW) einen normgerechten und damit bequemen und sicheren Zugang zum Dachboden. Sie wird über der letzten Trittstufe des Leiterelementes am Kasten angebracht.57,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie hoch sind die Zinsen für Hypothekendarlehen?
Wie hoch die Zinsen für Hypothekendarlehen sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell können die Zinsen für Hypothekendarlehen je nach Anbieter und Vertragsbedingungen variieren. Es ist daher ratsam, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Eine gute Bonität und ein hoher Eigenkapitalanteil können dazu beitragen, niedrigere Zinsen zu erhalten. Es empfiehlt sich, sich bei verschiedenen Banken und Finanzinstituten zu informieren, um die aktuellen Zinssätze für Hypothekendarlehen zu erfahren. **
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.